Oleh: Budi Setiyono Sesmendukbangga/BKKBN
Memanfaatkan bonus demografi untuk mendorong pertumbuhan ekonomi Indonesia bukan perkara sederhana. Salah satu tantangan yang perlu mendapat perhatian adalah masih besarnya jumlah penduduk yang bekerja di sektor informal. Mereka menjadi bagian penting dari penggerak ekonomi, tetapi sebagian besar masih menghadapi ketidakpastian penghasilan, hubungan kerja yang tidak jelas, serta keterbatasan akses terhadap perlindungan sosial.
Data ketenagakerjaan Februari 2025 menunjukkan bahwa sekitar 59,40 persen penduduk bekerja di Indonesia berada di sektor informal. Angka ini memperlihatkan bahwa sektor informal bukan sekadar pelengkap perekonomian. Sebaliknya, sektor ini menjadi tumpuan hidup jutaan keluarga sekaligus menopang berbagai aktivitas ekonomi masyarakat.
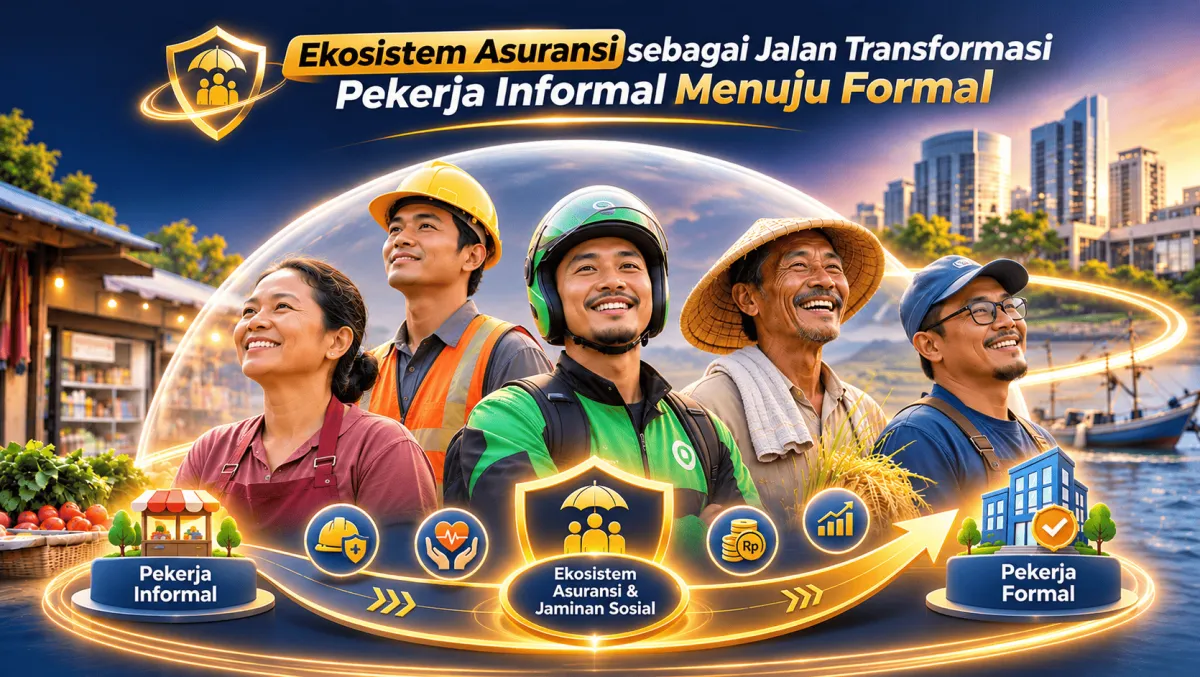
Kita dapat melihatnya dalam kehidupan sehari-hari. Pedagang pasar, petani, nelayan, pengemudi ojek daring, pekerja bangunan, pengrajin, pekerja rumah tangga, hingga pelaku usaha mikro merupakan bagian dari kelompok yang menggerakkan perekonomian. Mereka bekerja dan menghasilkan pendapatan untuk memenuhi kebutuhan keluarga. Namun, ketika mengalami kecelakaan, kehilangan kemampuan bekerja, atau memasuki usia tua, tidak semuanya memiliki perlindungan yang memadai.
Selama ini, pembahasan mengenai transformasi pekerja informal menuju formal lebih banyak berfokus pada legalitas usaha, perizinan, administrasi, dan status hubungan kerja. Padahal, ada aspek lain yang tidak kalah penting, yaitu membangun kesadaran masyarakat mengenai perlunya asuransi dan jaminan sosial.
Pertanyaannya, mungkinkah budaya asuransi menjadi salah satu jalan untuk mempercepat transformasi pekerja informal menuju sistem ekonomi yang lebih tertata dan terlindungi?
Formalisasi Tidak Cukup dengan Legalitas
Formalisasi pekerjaan sering dipahami sebagai proses mengubah pekerjaan informal menjadi pekerjaan formal. Pengertian tersebut tidak keliru, tetapi masih terlalu sempit jika hanya dilihat dari sisi administrasi dan status pekerjaan.
Seorang pedagang pasar mungkin sudah memiliki izin usaha, tetapi belum tentu mendapatkan perlindungan ketika mengalami kecelakaan saat bekerja. Demikian pula pengemudi transportasi daring yang telah terhubung dengan perusahaan platform melalui aplikasi digital. Keterhubungan tersebut tidak otomatis menjamin perlindungan ketenagakerjaan yang berkelanjutan.
Artinya, legalitas belum tentu sejalan dengan perlindungan.
Formalisasi semestinya dipahami sebagai proses yang lebih menyeluruh. Di dalamnya terdapat kepastian hubungan kerja, administrasi usaha, akses layanan keuangan, perlindungan sosial, dan kemampuan mempertahankan keberlangsungan penghidupan.
Dalam konteks ini, jaminan sosial memiliki peran strategis. Kepesertaan jaminan sosial memperkenalkan pekerja pada sistem perlindungan yang memiliki aturan, administrasi, kewajiban pembayaran iuran, dan hak atas manfaat. Kebiasaan tersebut dapat menjadi bagian dari proses membangun keteraturan ekonomi.
Tentu saja, menjadi peserta jaminan sosial tidak serta-merta mengubah status pekerjaan seseorang menjadi formal. Namun, kepesertaan dapat menjadi salah satu pintu masuk menuju sistem ekonomi yang lebih tertata, khususnya dalam aspek perlindungan sosial. Langkah ini perlu diikuti penguatan legalitas usaha, kepastian hubungan kerja, dan peningkatan produktivitas.
Membangun Budaya, Bukan Sekadar Kepesertaan
Tantangan memperluas perlindungan sosial bagi pekerja informal sebenarnya tidak berhenti pada persoalan pendaftaran. Hal yang lebih mendasar adalah membangun kesadaran bahwa perlindungan merupakan kebutuhan, bukan sekadar kewajiban administratif.
Bagi pekerja dengan penghasilan tidak tetap, membayar iuran jaminan sosial sering kali dianggap sebagai pengeluaran tambahan. Ketika pendapatan harus diprioritaskan untuk kebutuhan rumah tangga, perlindungan terhadap risiko yang belum tentu terjadi kerap ditempatkan di urutan berikutnya.
Di sinilah pentingnya membangun budaya asuransi.
Budaya asuransi bukan sekadar kebiasaan membeli polis atau membayar iuran secara rutin. Lebih dari itu, budaya asuransi berkaitan dengan kesadaran bahwa risiko kehidupan dan pekerjaan dapat terjadi kapan saja sehingga perlu diantisipasi melalui sistem perlindungan yang terencana.
Prinsip gotong royong menjadi bagian penting dari pemahaman tersebut. Mereka yang tidak sedang mengalami risiko turut berkontribusi dalam sistem perlindungan yang dapat membantu peserta lain ketika menghadapi musibah, sesuai ketentuan program.
Karena itu, pendekatan sosialisasi perlu diubah. Masyarakat tidak cukup hanya diberi informasi mengenai jenis program, besaran iuran, dan prosedur pendaftaran. Mereka perlu memahami manfaat perlindungan dalam kehidupan sehari-hari.
Seorang nelayan, misalnya, perlu menyadari bahwa kecelakaan ketika melaut bukan hanya menyangkut keselamatan dirinya, tetapi juga keberlangsungan ekonomi keluarga. Begitu pula pengemudi ojek daring. Kecelakaan yang membuatnya tidak dapat bekerja selama beberapa waktu bisa langsung memengaruhi kemampuan keluarga memenuhi kebutuhan sehari-hari.
Kesadaran terhadap risiko semacam inilah yang perlu dibangun. Ketika masyarakat memahami bahwa satu peristiwa dapat berdampak panjang terhadap kondisi ekonomi keluarga, perlindungan sosial akan lebih mudah dipandang sebagai kebutuhan.
Jaminan Sosial sebagai Jembatan Menuju Ekonomi Formal
Indonesia sebenarnya telah memiliki instrumen untuk memperluas perlindungan bagi pekerja informal, salah satunya melalui BPJS Ketenagakerjaan.
Melalui kategori Bukan Penerima Upah (BPU), pekerja mandiri dapat memperoleh perlindungan melalui program Jaminan Kecelakaan Kerja (JKK), Jaminan Kematian (JKM), dan Jaminan Hari Tua (JHT), sesuai persyaratan dan ketentuan yang berlaku. Sementara itu, perlindungan kesehatan dapat diperoleh melalui Program Jaminan Kesehatan Nasional (JKN) yang diselenggarakan BPJS Kesehatan.
Keberadaan program tersebut menunjukkan bahwa perlindungan sosial tidak harus menunggu seseorang bekerja di perusahaan atau memiliki hubungan kerja formal. Pekerja mandiri pun memiliki kesempatan memperoleh perlindungan.
Hal ini penting karena proses formalisasi dapat dimulai dari aspek yang paling dekat dengan kebutuhan pekerja, yaitu perlindungan terhadap risiko pekerjaan dan kehidupan. Selanjutnya, proses tersebut dapat diperkuat melalui pendampingan legalitas usaha, pencatatan keuangan, akses pembiayaan, dan pengembangan pasar.
Bayangkan seorang pedagang kecil di pasar tradisional yang selama bertahun-tahun bekerja tanpa perlindungan kecelakaan kerja. Melalui edukasi komunitas pasar, ia mulai memahami risiko pekerjaannya dan memutuskan menjadi peserta jaminan sosial.
Perubahan tersebut dapat menjadi awal dari proses yang lebih besar. Ia juga dapat memperoleh pendampingan untuk mencatat keuangan usaha, mengurus legalitas, menggunakan sistem pembayaran digital, hingga mengakses koperasi atau pembiayaan produktif.
Langkah-langkah tersebut mungkin terlihat sederhana, tetapi jika dilakukan secara konsisten dapat membantu pedagang terhubung dengan berbagai layanan dan kelembagaan ekonomi formal.
Dengan demikian, jaminan sosial bukan hanya berfungsi memberikan perlindungan ketika risiko terjadi. Jika diintegrasikan dengan program pemberdayaan ekonomi, jaminan sosial juga dapat menjadi pintu masuk untuk memperluas keterhubungan pekerja informal dengan sistem formal.
Bagaimana Mekanisme Bekerja?
Salah satu contoh menarik mengenai bagaimana budaya asuransi dapat mendorong transformasi pekerja informal menuju formal dapat dilihat dari hubungan antara asuransi properti dan profesi tukang bangunan, khususnya tukang batu. Selama ini, banyak tukang bangunan bekerja secara mandiri berdasarkan pesanan, mengandalkan keterampilan yang diperoleh dari pengalaman bertahun-tahun. Namun, sebagian dari mereka belum memiliki sertifikat kompetensi, legalitas usaha, administrasi pekerjaan yang tertata, maupun perlindungan ketenagakerjaan. Kondisi ini berpotensi berubah apabila masyarakat semakin terbiasa mengasuransikan rumah terhadap risiko kebakaran, gempa bumi, dan kerusakan lainnya. Semakin berkembang pasar asuransi properti, semakin besar pula kepentingan perusahaan asuransi untuk memastikan bahwa bangunan yang dipertanggungkan memiliki kualitas konstruksi dan standar keselamatan yang memadai. Dengan demikian, budaya asuransi tidak hanya menciptakan kebutuhan terhadap perlindungan finansial, tetapi juga berpotensi membentuk permintaan pasar terhadap jasa konstruksi yang profesional.
Secara teknis, perusahaan asuransi memiliki kepentingan untuk mengendalikan risiko kerugian atas objek yang dipertanggungkan. Dalam proses penilaian risiko atau underwriting, perusahaan dapat mempertimbangkan kondisi fisik bangunan, kualitas material, instalasi listrik, sistem pencegahan kebakaran, serta kesesuaian konstruksi dengan standar teknis yang berlaku. Untuk bangunan di wilayah rawan gempa, misalnya, aspek ketahanan struktur menjadi pertimbangan penting dalam menilai risiko. Perusahaan asuransi juga dapat mengembangkan skema premi atau persyaratan pertanggungan yang mempertimbangkan kualitas bangunan dan upaya mitigasi risiko. Dalam situasi seperti ini, pemilik rumah akan memiliki dorongan lebih kuat untuk menggunakan jasa tukang atau tenaga konstruksi yang memahami standar keselamatan dan mampu menjamin kualitas pekerjaannya. Permintaan terhadap tenaga konstruksi yang kompeten pun meningkat karena kualitas bangunan tidak lagi hanya menjadi persoalan kenyamanan pemilik, tetapi juga berkaitan dengan perlindungan aset yang diasuransikan.
Perubahan permintaan pasar tersebut dapat menjadi insentif bagi tukang bangunan untuk meningkatkan profesionalitas. Tukang batu yang sebelumnya bekerja secara informal akan memiliki alasan ekonomi untuk mengikuti pelatihan, memperoleh sertifikat kompetensi sesuai standar yang berlaku, dan mengembangkan usaha secara lebih terorganisasi. Mereka dapat bergabung dalam kelompok usaha atau membentuk badan usaha jasa konstruksi sesuai persyaratan peraturan perundang-undangan. Administrasi pekerjaan mulai ditata melalui kontrak, pencatatan transaksi, dan penggunaan identitas perpajakan sesuai ketentuan. Dalam hal ini, sertifikasi kompetensi, legalitas usaha, dan kepatuhan perpajakan bukan semata-mata kewajiban administratif, melainkan menjadi modal untuk memperoleh kepercayaan konsumen dan memperluas akses terhadap proyek konstruksi yang lebih besar. Dengan kata lain, formalisasi tumbuh karena adanya kebutuhan pasar terhadap tenaga kerja yang kompeten, profesional, dan dapat dipertanggungjawabkan.
Manfaat berikutnya adalah terbukanya kesempatan bagi pekerja konstruksi untuk memperoleh perlindungan sosial dan ketenagakerjaan. Ketika kegiatan usaha semakin tertata dan hubungan kerja semakin jelas, pekerja dapat didaftarkan sebagai peserta BPJS Ketenagakerjaan. Bagi mereka yang bekerja dalam hubungan kerja dengan badan usaha, kepesertaan dapat dilakukan melalui kategori Penerima Upah sesuai ketentuan. Sementara itu, tukang bangunan yang tetap bekerja secara mandiri dapat mengikuti kategori Bukan Penerima Upah (BPU). Melalui kepesertaan tersebut, mereka berkesempatan memperoleh perlindungan Jaminan Kecelakaan Kerja, Jaminan Kematian, dan Jaminan Hari Tua sesuai program yang diikuti. Pada saat yang sama, usaha yang semakin formal juga mendorong tertib administrasi dan pemenuhan kewajiban perpajakan. Dengan demikian, tukang bangunan yang sebelumnya bekerja dengan penghasilan tidak menentu tanpa jaminan masa depan dapat bertransformasi menjadi tenaga profesional yang memiliki kompetensi terakui, legalitas usaha, kepatuhan perpajakan, serta perlindungan sosial bagi dirinya dan keluarganya.
Contoh tersebut menunjukkan bahwa budaya asuransi sesungguhnya memiliki potensi menciptakan efek berantai yang lebih luas daripada sekadar memberikan penggantian kerugian ketika terjadi musibah. Asuransi properti dapat mendorong peningkatan standar keselamatan bangunan; peningkatan standar tersebut menciptakan kebutuhan terhadap tenaga konstruksi profesional; kebutuhan tenaga profesional mendorong sertifikasi dan legalitas usaha; sementara formalisasi usaha membuka jalan bagi kepatuhan perpajakan dan perluasan perlindungan jaminan sosial.
Ekosistem Perlindungan Membutuhkan Kolaborasi
Membangun budaya asuransi tidak mungkin hanya mengandalkan BPJS Ketenagakerjaan atau industri asuransi. Persoalannya terlalu luas untuk diselesaikan oleh satu lembaga. Dibutuhkan keterlibatan pemerintah pusat, pemerintah daerah, dunia usaha, koperasi, komunitas pekerja, lembaga pendidikan, hingga perusahaan platform digital.
Pemerintah perlu memastikan bahwa kebijakan perlindungan sosial berjalan searah dengan agenda pengentasan kemiskinan, pemberdayaan UMKM, dan penciptaan pekerjaan layak. Perlindungan pekerja informal seharusnya menjadi bagian dari kebijakan pembangunan ekonomi, bukan program yang berdiri sendiri.
BPJS Ketenagakerjaan juga perlu terus memperluas kepesertaan, menyederhanakan proses pendaftaran, meningkatkan kualitas pelayanan, dan memastikan manfaat program dapat diterima peserta sesuai ketentuan. Kepercayaan masyarakat tidak cukup dibangun melalui kampanye. Kepercayaan akan tumbuh ketika masyarakat benar-benar merasakan manfaat program yang diikuti.
Dunia usaha dan perusahaan platform digital memiliki peran penting karena berhubungan langsung dengan kelompok pekerja yang selama ini sulit dijangkau melalui pendekatan konvensional. Keterlibatan mereka dalam memperluas akses perlindungan perlu terus diperkuat.
Sementara itu, koperasi, kelompok tani, kelompok nelayan, paguyuban pedagang, dan komunitas pengemudi daring dapat menjadi mitra strategis dalam memberikan edukasi sekaligus membantu pengorganisasian kepesertaan.
Pemerintah daerah juga dapat mengambil bagian melalui program perlindungan pekerja rentan, termasuk dukungan pembiayaan iuran bagi kelompok yang memenuhi kriteria.
Pelaksanaannya tentu perlu mempertimbangkan kemampuan fiskal daerah dan ketentuan peraturan perundang-undangan.
Kolaborasi ini penting agar perlindungan sosial tidak berhenti sebagai kegiatan sosialisasi atau program seremonial, tetapi benar-benar hadir dalam aktivitas ekonomi sehari-hari.
Dari Perlindungan Menuju Produktivitas
Perlindungan sosial memiliki kaitan erat dengan keberlangsungan produktivitas pekerja. Ketika seseorang mengalami kecelakaan atau kehilangan kemampuan bekerja tanpa perlindungan, dampaknya dapat meluas. Penghasilan terhenti, tabungan terkuras, bahkan keluarga terpaksa berutang untuk memenuhi kebutuhan hidup.
Sebaliknya, perlindungan sosial yang berjalan efektif dapat membantu mengurangi tekanan ekonomi ketika risiko terjadi. Pekerja dan keluarganya memiliki penyangga untuk menghadapi situasi yang tidak terduga.
Namun, perlindungan sosial bukan satu-satunya faktor penentu produktivitas. Peningkatan keterampilan, akses pembiayaan, pemanfaatan teknologi, kepastian pasar, dan pengembangan usaha tetap dibutuhkan.
Karena itu, agenda formalisasi tidak boleh memisahkan perlindungan sosial dari pemberdayaan ekonomi. Pekerja informal tidak cukup hanya didorong menjadi peserta jaminan sosial. Mereka juga perlu memperoleh kesempatan meningkatkan keterampilan, memperbaiki pengelolaan usaha, mendapatkan legalitas, dan menjangkau pasar yang lebih luas.
Dengan pendekatan tersebut, formalisasi tidak lagi dipandang sebagai tambahan beban administratif. Sebaliknya, proses ini menjadi kesempatan untuk meningkatkan kapasitas usaha, memperkuat perlindungan, dan memperbaiki kesejahteraan.
Tiga Agenda Strategis yang Perlu Didorong
Untuk mempercepat transformasi pekerja informal menuju formal, setidaknya ada tiga agenda yang perlu mendapat perhatian bersama.
Pertama, menjadikan literasi asuransi dan jaminan sosial sebagai gerakan nasional.
Edukasi perlindungan sosial perlu menjangkau ruang-ruang tempat pekerja menjalankan aktivitasnya. Pasar tradisional, sentra UMKM, sekolah, perguruan tinggi, koperasi, komunitas pekerja, hingga ekosistem platform digital dapat menjadi sarana penyebaran literasi tersebut.
Pendekatan edukasi juga perlu disesuaikan dengan karakteristik pekerjaan. Nelayan, petani, pedagang, dan pengemudi daring memiliki risiko yang berbeda sehingga membutuhkan penjelasan yang dekat dengan pengalaman mereka.
Tujuannya bukan semata-mata meningkatkan jumlah peserta, tetapi menumbuhkan pemahaman bahwa perlindungan merupakan bagian penting dari kehidupan bekerja.
Kedua, mengintegrasikan jaminan sosial dengan program formalisasi ekonomi.
Pendampingan legalitas UMKM, akses pembiayaan, pelatihan keterampilan, digitalisasi usaha, dan perluasan pasar perlu dihubungkan dengan upaya memperluas perlindungan pekerja.
Dengan cara ini, pekerja tidak hanya diminta masuk ke dalam sistem formal, tetapi juga mendapatkan manfaat nyata dari keterhubungan tersebut. Mereka memiliki alasan yang lebih kuat untuk mempertahankan legalitas usaha sekaligus kepesertaan perlindungan sosial.
Ketiga, mengembangkan skema pembiayaan yang inklusif dan berkelanjutan.
Penghasilan pekerja informal cenderung berubah-ubah dan bergantung pada musim, cuaca, permintaan pasar, atau jumlah pekerjaan yang tersedia. Karena itu, pembiayaan perlindungan sosial perlu mempertimbangkan kemampuan membayar, keterjangkauan iuran, dan kesinambungan kepesertaan.
Pemerintah, pelaku usaha, perusahaan platform digital, koperasi, dan pekerja dapat berbagi tanggung jawab sesuai karakteristik pekerjaan serta ketentuan yang berlaku.
Keberhasilan ketiga agenda tersebut juga perlu diukur melalui indikator yang lebih luas. Jumlah peserta terdaftar memang penting, tetapi perlu dilengkapi dengan data peserta aktif, konsistensi pembayaran iuran, pemanfaatan manfaat, peningkatan legalitas usaha, kualitas pekerjaan, dan perubahan kesejahteraan pekerja.
Dengan indikator yang lebih komprehensif, pemerintah dapat menilai apakah perluasan perlindungan benar-benar memberikan perubahan dalam kehidupan pekerja informal.
Mengubah Paradigma Pembangunan Ketenagakerjaan
Rekomendasi ILO Nomor 204 Tahun 2015 tentang Transisi dari Ekonomi Informal ke Ekonomi Formal memberikan landasan penting bagi upaya transformasi tersebut. Rekomendasi ini menekankan perlunya memperluas perlindungan sosial, meningkatkan hak-hak pekerja, dan memperbaiki kondisi kerja dalam proses peralihan menuju ekonomi formal.
Prinsip tersebut sangat relevan bagi Indonesia. Formalisasi seharusnya tidak hanya berorientasi pada bertambahnya jumlah pekerjaan yang tercatat secara administratif atau semakin banyaknya usaha yang memiliki izin. Hal yang lebih mendasar adalah memastikan pekerja memperoleh pekerjaan yang produktif, layak, dan terlindungi.
Karena itu, budaya asuransi dan jaminan sosial perlu menjadi bagian dari strategi pembangunan ketenagakerjaan nasional, bukan sekadar program pelengkap.
Cara pandang terhadap pekerja informal juga perlu berubah. Mereka bukan sekadar kelompok yang harus didorong masuk ke dalam sistem formal. Pemerintah dan seluruh pemangku kepentingan juga harus membangun ekosistem yang memberikan manfaat nyata ketika pekerja mulai terhubung dengan sistem tersebut.
Ketika risiko pekerjaan mendapatkan perlindungan, pengurusan administrasi semakin mudah, usaha memperoleh dukungan, dan kesejahteraan keluarga lebih terjaga, formalisasi tidak lagi dipandang sebagai beban.
Pada akhirnya, keberhasilan pembangunan ketenagakerjaan tidak cukup diukur dari berapa banyak orang yang bekerja atau berapa banyak usaha yang telah memiliki izin. Ukuran yang lebih penting adalah sejauh mana pekerja dapat menjalankan pekerjaannya secara produktif, memperoleh penghidupan yang lebih pasti, dan memiliki perlindungan ketika menghadapi risiko kehidupan.
Membangun budaya asuransi berarti menumbuhkan kesadaran untuk mempersiapkan masa depan. Sementara itu, memperkuat jaminan sosial berarti memastikan bahwa pekerja tidak harus menghadapi risiko kehidupan seorang diri.
Keduanya merupakan fondasi penting bagi transformasi sektor informal menuju formal. Sebuah proses yang bukan hanya bertujuan menata aktivitas ekonomi, tetapi juga memastikan pertumbuhan ekonomi memberikan rasa aman, kesempatan, dan kesejahteraan yang lebih baik bagi seluruh pekerja Indonesia.